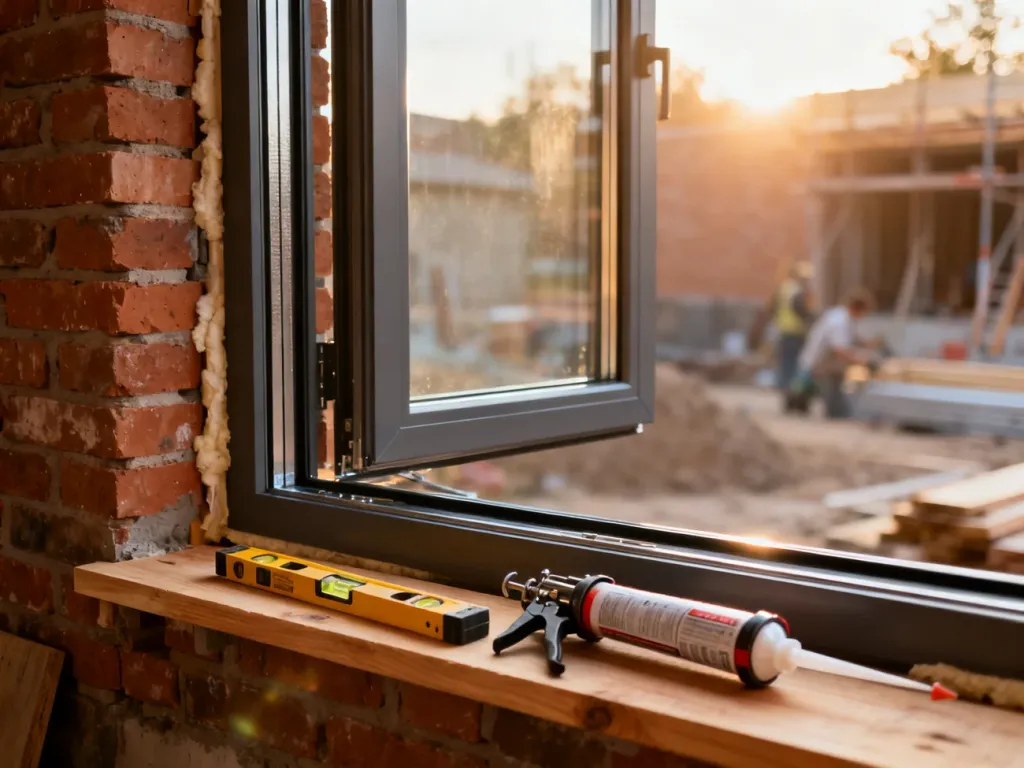
Wymiana okien jest zazwyczaj remontem, jeżeli przywraca budynkowi pierwotną sprawność i nie zmienia jego funkcji ani zakresu użytkowania. Modernizacja występuje wtedy, gdy prace podnoszą wartość użytkową lub techniczną środka trwałego, na przykład przez zmianę przeznaczenia pomieszczeń albo wykonanie większej przebudowy. O kwalifikacji decyduje zakres rzeczowy robót, a nie opis przyjęty przez podatnika.
Remont a modernizacja – jaka jest różnica?
Prawo podatkowe nie zawiera pełnej definicji remontu, dlatego przy ocenie prac wykorzystuje się między innymi art. 3 pkt 8 Prawa budowlanego. Remont polega na odtworzeniu pierwotnego stanu technicznego i użytkowego istniejącego obiektu. Można przy tym zastosować inne, nowsze wyroby budowlane, jeżeli zachowany zostaje charakter i funkcja elementu.
Modernizacja jest natomiast sposobem ulepszenia środka trwałego. Oznacza unowocześnienie, zmianę parametrów użytkowych, przystosowanie obiektu do nowych celów albo wykonanie robót, które wykraczają poza odtworzenie wcześniejszego stanu. W praktyce może obejmować przebudowę, rozbudowę, adaptację lub modernizację w ścisłym znaczeniu.
Jakie są skutki podatkowe wymiany okien?
Dla przedsiębiorcy rozróżnienie ma bezpośrednie znaczenie. Wydatek remontowy jest co do zasady kosztem uzyskania przychodu w dacie poniesienia. Nakłady na ulepszenie zwiększają wartość początkową środka trwałego, a ich rozliczenie następuje przez odpisy amortyzacyjne.
| Cecha | Remont | Modernizacja |
|---|---|---|
| Cel prac | Odtworzenie pierwotnego stanu technicznego i użytkowego | Unowocześnienie, zmiana funkcji albo podwyższenie parametrów |
| Rozliczenie kosztów | Co do zasady bezpośrednio w kosztach podatkowych | Przez amortyzację po zwiększeniu wartości początkowej |
| Wpływ na środek trwały | Nie zwiększa jego wartości początkowej | Zwiększa wartość początkową, jeżeli spełnione są warunki ulepszenia |
W ustawach o PIT i CIT przy ulepszeniu środka trwałego stosuje się próg 10 000 zł. Chodzi o sumę wydatków poniesionych w roku podatkowym na przebudowę, rozbudowę, rekonstrukcję, adaptację lub modernizację, jeżeli powodują one wzrost wartości użytkowej w stosunku do wartości z dnia przyjęcia środka trwałego do używania. Sam fakt przekroczenia tej kwoty nie przesądza jednak o kwalifikacji. Najpierw trzeba ustalić, czy prace rzeczywiście mają charakter ulepszeniowy.
Podstawą są art. 22g ust. 17 ustawy o podatku dochodowym od osób fizycznych oraz art. 16g ust. 13 ustawy o podatku dochodowym od osób prawnych. Jeżeli prace są remontem, ich wysoka wartość nie zmienia automatycznie sposobu rozliczenia. Jeżeli natomiast są ulepszeniem, przekroczenie ustawowego progu wpływa na obowiązek zwiększenia wartości środka trwałego.
Dlaczego wymiana okien najczęściej jest remontem?
Wymiana zużytych okien na nowe zwykle przywraca budynkowi zdolność użytkową. Budynek nadal pełni tę samą funkcję, otwory okienne pozostają w tym samym miejscu, a prace nie zwiększają jego powierzchni ani nie przystosowują go do innego rodzaju działalności.
Za remont może zostać uznana także wymiana drewnianych okien na aluminiowe lub z tworzywa, jeżeli wynika ona ze zużycia poprzedniej stolarki i nie zmienia funkcji obiektu. Samo zastosowanie trwalszych, szczelniejszych lub technologicznie nowszych materiałów nie przesądza jeszcze o modernizacji. Postęp techniczny sprawia, że odtworzenie starego elementu z identycznego materiału bywa niemożliwe albo gospodarczo nieuzasadnione.
Do prac o charakterze remontowym można zaliczyć w szczególności:
- Wymianę zużytych okien na nowe o tej samej funkcji użytkowej.
- Wymianę uszkodzonych ram, szyb, okuć i uszczelek.
- Naprawę elementów, która przywraca szczelność, sprawność i bezpieczeństwo użytkowania.
- Zastosowanie nowocześniejszych materiałów przy zachowaniu dotychczasowego przeznaczenia okien i budynku.
Inaczej może wyglądać ocena prac obejmujących jednocześnie okna, docieplenie przegród, zmianę układu pomieszczeń lub przebudowę elewacji. Wtedy wymiana stolarki jest częścią szerszego przedsięwzięcia i należy ocenić cały zakres robót, a nie jedną pozycję z faktury.
Kiedy wymiana okien staje się modernizacją?
Modernizacja może wystąpić wtedy, gdy wymiana okien jest elementem przebudowy zmieniającej funkcję budynku lub pomieszczeń. Przykładem będzie przystosowanie obiektu do innego rodzaju działalności, powiększenie otworów okiennych, zmiana układu konstrukcyjnego albo wykonanie robót, które nadają budynkowi nowe cechy użytkowe.
Sporny charakter może mieć także inwestycja, w której wymiana okien jest połączona z kompleksowym zwiększeniem parametrów technicznych całego obiektu. Nie oznacza to jednak, że każde okno o lepszej izolacyjności automatycznie tworzy modernizację. Ocenia się rzeczywisty efekt i zakres robót, dokumentację techniczną oraz porównanie stanu przed i po inwestycji.
O kwalifikacji nie decyduje nazwa użyta na fakturze ani zamiar podatnika, lecz techniczny zakres wykonanych prac i ich wpływ na środek trwały.
W razie sporu organ podatkowy może oczekiwać dokumentów potwierdzających charakter robót. Jeżeli ocena wymaga wiedzy specjalistycznej, pomocna bywa opinia biegłego do spraw budowlanych. Powinna ona opisywać stan obiektu przed pracami, zakres wykonanych robót oraz to, czy nastąpił wzrost wartości użytkowej, zmiana funkcji albo przebudowa.
Jak przygotować dokumentację do rozliczenia?
Przedsiębiorca powinien zgromadzić materiały pozwalające odtworzyć rzeczywisty przebieg inwestycji. Sama faktura z ogólnym opisem „wymiana okien” może nie wystarczyć, zwłaszcza gdy prace są kosztowne albo stanowią część większego remontu.
Przed zaksięgowaniem wydatków sprawdź następujące elementy:
- Dokumentacja techniczna – zachowaj opis stanu budynku przed pracami, zakres robót i dokumentację po ich zakończeniu.
- Faktury i protokoły – dopilnuj, aby wskazywały rzeczywiście wykonane czynności, a nie tylko ogólną nazwę usługi.
- Porównanie zakresu prac – ustal, czy wymieniono zużyte elementy, czy też zmieniono funkcję, układ albo parametry użytkowe obiektu.
- Opinia specjalisty – przy wysokiej wartości inwestycji lub niejednoznacznym zakresie rozważ opinię biegłego budowlanego.
- Konsultacja podatkowa – przed rozliczeniem skomplikowanej inwestycji skonsultuj ją z doradcą podatkowym lub księgowym.
W praktyce bezpieczniej jest opisać zakres robót przed rozpoczęciem prac niż dopiero po otrzymaniu faktury. Jeżeli wymiana okien jest częścią większej przebudowy, dokumentacja powinna rozdzielać poszczególne zadania i ich funkcję.
Najczęściej sama wymiana zużytych okien, nawet na wykonane z nowocześniejszych materiałów, pozostaje remontem i może być ujęta bezpośrednio w kosztach. Modernizacja pojawia się wtedy, gdy roboty wykraczają poza odtworzenie i podnoszą wartość użytkową środka trwałego. Przy wątpliwościach rozstrzygające znaczenie ma dokumentacja techniczna, a nie wybrana z góry metoda rozliczenia.
Artykuł ma charakter informacyjny i nie zastępuje indywidualnej porady podatkowej ani prawnej. Przed rozliczeniem kosztów o niejednoznacznym charakterze warto skonsultować dokumentację z doradcą podatkowym oraz specjalistą budowlanym.